外國營利事業取得境內服務報酬,符合條件可享免稅!
【民正新聞記者:蔡永源,蔡慧茹台南報導】在全球化高度連結的商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務。外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%扣繳率扣繳稅款;惟該外國營利事業所在國家或地區若已與我國簽署租稅協定,且符合相關適用要件者,可就該筆服務報酬,申請適用租稅協定,享受免納我國所得稅之優惠。
財政部南區國稅局表示,截至115年9月30日止,我國簽署生效之全面性所得稅協定有36個,外國營利事業若要申請適用租稅協定營業利潤免稅規定,可先確認是否為與我國簽署全面性所得稅協定國家或地區之居住者,以及在我國境內是否未構成常設機構;若符合規定者,可自行或委託代理人,填寫「外國營利事業申請適用租稅協定營業利潤免稅申請書」,並檢附他方締約國稅務機關出具之居住者證明、合約書、所得相關證明文件及委託代理人申請之授權書等資料,向給付人所在地之國稅局申請核准免徵所得稅。若於申請適用租稅協定前,境內給付人已就該筆服務報酬扣繳稅款者,於取得免稅核准函後,也可依規定申請退還扣繳稅款。
該局舉例,日商A公司於115年度提供我國甲公司營業流程優化分析服務,服務報酬為1,000萬日圓,並於115年3月至6月間陸續派員至我國境內提供服務,人員實際居留天數合計45天。因我國已與日本簽署租稅協定,且A公司在我國境內未構成常設機構,A公司可就該筆服務報酬,自行或委託代理人事先向國稅局申請適用臺日租稅協定營業利潤免稅規定,經核准免稅後,享受免稅優惠;但若A公司在取得甲公司給付報酬時尚未經國稅局核准免稅,而被扣繳稅款,也可在申請適用租稅協定,並取得免稅核准函後,申請退還已被扣繳稅款。
該局特別提醒,國內營利事業與外國營利事業洽談商務合作或簽署服務合約時,可先確認該外國營利事業所在國家或地區是否與我國簽署租稅協定,並檢視是否符合協定適用要件,及早備妥相關證明文件提出申請,以維護自身權益。相關租稅協定資訊及申請書表,可至該局網站(https://www.ntbsa.gov.tw)「所得稅協定專區」查詢下載,或利用免付費服務電話0800-000-321洽詢。
納稅義務人捐贈政治獻金,應注意捐贈資格及金額限制
115年度九合一地方公職人員選舉將於11月28日舉行投票,隨著選情升溫緊繃,許多個人及營利事業紛紛透過捐贈政治獻金的方式,表達對理想政黨及擬參選人的支持。財政部南區國稅局表示,捐贈政治獻金雖然可以在次年辦理所得稅結算申報時列為計算課稅所得額的減項,但必須注意相關列報規定,以免因錯誤申報而遭補稅。
該局進一步表示,納稅義務人在捐贈政治獻金前,應先確認本身是否有政治獻金法第7條不得捐贈之限制(例如,營利事業有累積虧損尚未依規定彌補,或捐贈人不具有選舉權之情形),再確認受捐贈對象是否符合該法第2條及第19條第3項第5款所稱政黨、政治團體及擬參選人;另在捐贈政治獻金當下也應遵守該法第17條及第18條有關個人或營利事業對政黨、政治團體及擬參選人每年捐贈總額的限制,而在辦理所得稅結算申報時應依該法第19條規定,於可列報的限額內申報個人「捐贈扣除額」及營利事業「捐贈費用」,該局將捐贈限額相關規定整理如附表:
該局分別以個人及營利事業列報限額之計算舉例說明如下:
一、大華與小美兩夫妻115年度綜合所得總額為80萬元,夫妻二人在115年分別捐贈各10萬元政治獻金給不同市長擬參選人,合計政治獻金20萬元,該捐贈金額雖未超過政治獻金法第18條對擬參選人限額之規定,但兩夫妻在辦理115年度所得稅結算申報時,可列報之政治獻金捐贈扣除額,僅能列報16萬元(即綜合所得總額80萬元×20%)。
二、甲公司114年度財務報表無累積虧損,在115年分別對A政黨及B擬參選人捐贈政治獻金100萬元及20萬元,合計120萬元,該捐贈金額符合政治獻金法第17條及第18條對政黨及擬參選人限額之規定,若甲公司115年度在未扣除政治獻金前之所得額為1,100萬元,計算其政治獻金捐贈限額為100萬元(1,100萬元÷110%×10%),但因超過總額50萬元之限制,則甲公司得列報政治獻金捐贈50萬元,至於超過限額部分(即120萬元-50萬元)應於結算申報時自行調減,不得認列為當年度的費用。
該局提醒納稅義務人注意,在捐贈政治獻金前應先確認受贈對象及自身資格是否符合政治獻金法之規定,並注意前開捐贈金額之限制,在辦理所得稅結算申報時,也要確認沒有政治獻金法第19條第3項所規定不得列報為政治獻金之捐贈情形,並將取得的合格受贈收據(依監察院所定格式開立之收據)妥善保存,以利所得稅結算申報時依規定列報,如此,才能安心支持理想對象,保障合法減稅權益。
「房屋買新賣新」不適用房地合一重購租稅優惠
財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。
國稅局說明,房地合一所得稅重購租稅優惠係以出售舊自住房地為前提,且須同時符合3個條件:一、個人或配偶、未成年子女須在出售及重購房屋完成戶籍登記並實際居住。二、出售與重購之房屋均不可有出租、供營業或執行業務使用。三、出售與重購新舊房地的移轉登記時間須在2年內。
該局進一步說明,個人先後簽約購買不同房地,應以房屋實際登記取得所有權時點認定新、舊屋順序,如果購買預售屋(A屋),在尚未完工交屋前,又購買另一戶成屋(B屋)自住,等預售屋A屋完工取得所有權後出售A屋,這種保留先取得所有權並自住之B屋,再出售後來登記取得所有權的A屋,屬於「買新(A)賣新(A)」的情形,並非真正的換舊屋行為,與重購租稅優惠係為避免因課稅影響民眾換屋能力之立法目的未合,不適用重購退稅優惠。
該局提醒,民眾規劃換屋時,應留意新、舊房地之取得所有權時間、實際居住情形及買賣順序,尤其購買預售屋須於交屋後辦理所有權登記日為取得日,更應審慎確認是否符合重購退稅規定,以維護自身權益。如有任何疑問,可撥打免費服務電話0800-000-321洽詢。
房地合一重購退抵稅後,5年內不得再移轉或移作他用
財政部南區國稅局表示,個人重購自住房地經核准退還或扣抵稅額後,倘於重購後5年內將自住房地再行移轉或改作其他用途,將追繳已退抵之稅額。
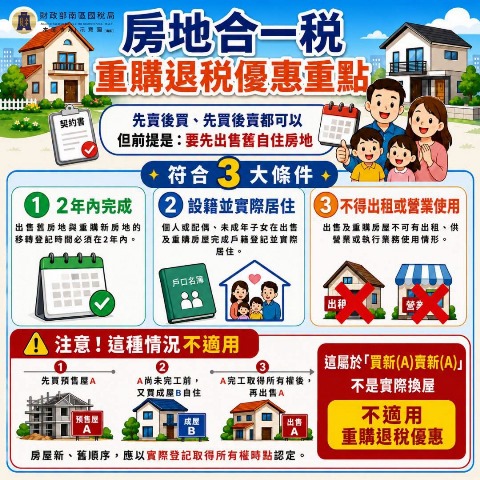
該局指出,依所得稅法第14條之8規定,個人適用重購自住房地稅額退還或扣抵之前提,其房地必須要符合自住房地要件,也就是本人、配偶或未成年子女須已辦竣戶籍登記並實際居住,且無出租、供營業或執行業務使用之情形。另為防止投機炒作,重購退抵稅優惠設有自住房地於重購後5年內不得再行移轉或改作其他用途之限制。也就是在重購後5年內,有移轉所有權、遷出戶籍、未自住或出租、轉供營業或執行業務使用等情,國稅局都會追繳原退還或扣抵稅額。
該局舉例說明,甲君於112年3月2日重購自住房地經申請並核定退稅,嗣甲君於115年5月將該重購房地出售,因係於5年列管期間(屆日117年3月1日)內再行移轉,被國稅局追繳原退還稅額。
該局提醒,民眾申請房地合一重購租稅優惠後,應留意於重購後5年內不得再行移轉或改作其他用途,以免遭追繳稅款。如有相關問題,可於上班時間撥打免費服務專線0800-000-321洽詢。
營業人銷售虛擬資產服務法所定之虛擬資產及穩定幣,不課徵營業稅
隨著數位經濟及區塊鏈技術發展快速,虛擬資產課稅議題廣為外界關注,財政部115年9月3日發布解釋令,明示營業人銷售虛擬資產服務法第3條第1款及第6款所定虛擬資產及穩定幣,非屬營業稅課稅範圍,不課徵營業稅。
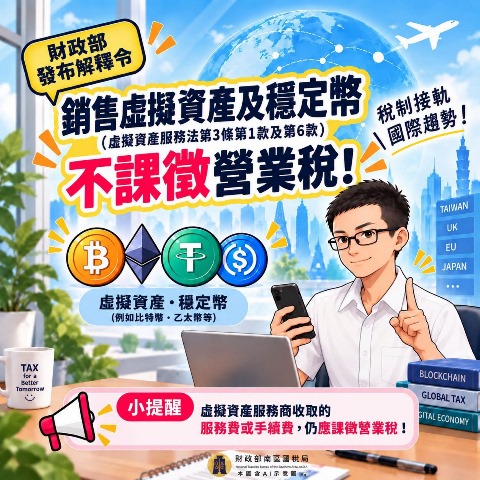
財政部南區國稅局表示,近年國內虛擬資產交易日益頻繁,為讓相關業者及民眾更清楚瞭解營業稅規定,財政部配合115年7月22日制定公布的「虛擬資產服務法」,並參考國際間與我國營業稅稅制相近國家對虛擬資產的課稅規定,核示營業人銷售虛擬資產及穩定幣的營業稅課稅規定,提供徵納雙方遵循依據。
該局說明,鑑於虛擬資產服務法第3條第1款所定虛擬資產(如比特幣、乙太幣等),限用於支付或投資目的,及同條第6款所定穩定幣,屬多用途支付工具,亦為該法所稱虛擬資產之一種,依我國加值型及非加值型營業稅法課稅原則,支付工具或儲蓄保值等投資工具不具消費性質,因此,營業人銷售渠等虛擬資產,不屬於營業稅課稅範圍。
該局提醒,銷售渠等虛擬資產雖不課徵營業稅,但提供相關服務所收取的費用則要課稅。例如虛擬資產服務商提供虛擬資產交換等相關服務所收取的服務費或手續費,屬銷售勞務取得的代價,應依法課徵營業稅。另外,非同質化代幣(Non-Fungible Token,下稱NFT)尚非虛擬資產服務法所定之虛擬資產,營業人銷售NFT或持NFT交換貨物或勞務,仍應依法課徵營業稅。籲請從事該等交易之營業人應依規定報繳營業稅,如有短漏報情形,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,主動補報補繳所漏稅款並加計利息者,依稅捐稽徵法第48條之1規定,可免予處罰。
電動車輛自116年1月1日起得具結免徵貨物稅出廠或進口
為減輕完全以電能為動力之電動車輛(下稱電動車輛)產製廠商或進口人先徵貨物稅後退稅之資金積壓壓力及稅捐稽徵機關作業負荷,財政部於115年8月18日修正發布貨物稅稽徵規則第54條之1、第54條之2及第59條之1條文,增訂產製廠商或進口人於電動車輛出廠或進口前,得分別向所在地國稅局或進口地海關申請核准適用具結免稅出廠或進口放行,俟完成申領牌照登記後,再辦理銷案(下稱具結免稅事後銷案),並定自116年1月1日施行。
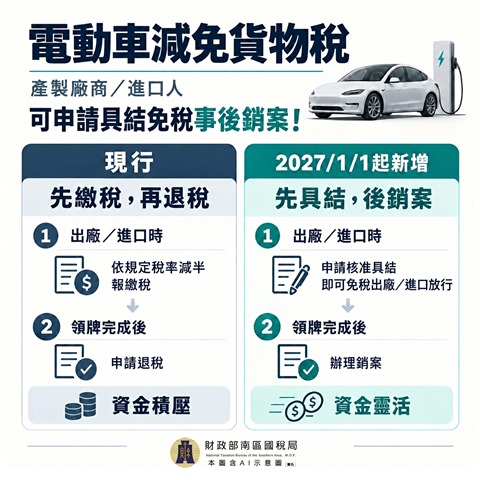
財政部南區國稅局說明,現行電動車輛依貨物稅條例第12條第4項及第12條之3第2項規定減免徵貨物稅,實務作業係由產製廠商或進口人於電動車輛產製出廠或進口時,先依規定稅率減半報繳貨物稅,俟消費者購買並完成申領牌照登記後,再申請退還貨物稅,採「先徵後退」方式辦理。此作業方式不僅造成廠商資金積壓,也增加國稅局及海關徵收、審理與退稅等稽徵成本,透過本次修正,改採具結免稅事後銷案作業方式,可大幅減輕廠商的依從成本。
該局舉例說明,以進口完稅價格200萬元、馬力208.8HP(汽缸排氣量在2,001cc以上)之電動小客車為例,依原作業規定進口時須先按30%稅率減半繳納30萬元貨物稅(=200萬元×15%),俟消費者購買該車輛並完成申領牌照登記後,進口人始可向進口地海關申請退還21萬元貨物稅(按貨物稅條例第12條之3第2項但書規定,電動小客車免徵金額以完稅價格140萬元計算之稅額為限,超過部分不予免徵,故退還140萬元×15%之貨物稅),實際負擔9萬元貨物稅(=30萬元-21萬元)。貨物稅稽徵規則修正後,經核准適用具結免稅事後銷案之業者,進口前開電動車輛僅須繳納9萬元貨物稅[=(200萬元-140萬元)×15%],大幅減輕納稅義務人資金積壓負擔。
該局進一步說明,適用具結免稅事後銷案之產製廠商或進口人,應於電動車輛出廠或進口放行之次月1日起算1年內,完成申領牌照登記,並向主管稽徵機關或進口地海關辦理銷案,如無法於規定期限內辦理銷案者,應申請延期銷案或先行補繳貨物稅,否則將遭補徵貨物稅並取消適用具結免稅事後銷案資格。業者如有相關疑義,可洽所在地國稅局或進口地海關詢問,或撥打國稅局免費服務電話